Intenção de compra de carros para o 2º semestre de 2026 segue em alta e alcança 46%, revela Webmotors
Pesquisa de Intenção de Compra do Webmotors Autoinsights aponta demanda resiliente, avanço do interesse por 0km e maior interesse por crédito para viabilizar a compra
Intenção de compra de carros para o 2º semestre de 2026 segue em alta e alcança 46%, revelaWebmotors
São Paulo, junho de 2026 – A demanda do consumidor brasileiro por automóveis segue aquecida. É o que revela a segunda onda da Pesquisa de Intenção de Compra do Webmotors Autoinsights, levantamento semestral que ouviu 1,1 mil brasileiros em junho de 2026. Segundo o estudo, 46% dos respondentes pretendem adquirir um veículo no segundo semestre de 2026 e outros 26% planejam realizar a compra no primeiro semestre de 2027, somando aproximadamente 72% de intenção ativa para os próximos 12 meses.
O número confirma uma tendência que já vinha sendo sinalizada: a demanda não esfria, mas se distribui ao longo do tempo. Parte do movimento de conversão em vendas, inclusive, já começou: 17% dos entrevistados afirmam ter comprado um veículo no primeiro semestre de 2026. Na primeira onda do levantamento, divulgado em março, vale lembrar, 45% dos interessados planejavam comprar no primeiro semestre de 2026.
“O fato de já vermos uma parcela relevante dessa demanda se convertendo em compra mostra que o interesse não é apenas intenção, ele está se materializando. Ao mesmo tempo, ainda existe um volume significativo de consumidores ativos, o que representa uma janela importante para o mercado capturar essa demanda nos próximos meses”, explica Eduardo Jurcevic, CEO da Webmotors.
Perfil de quem vai comprar: maduro e já dono de veículo
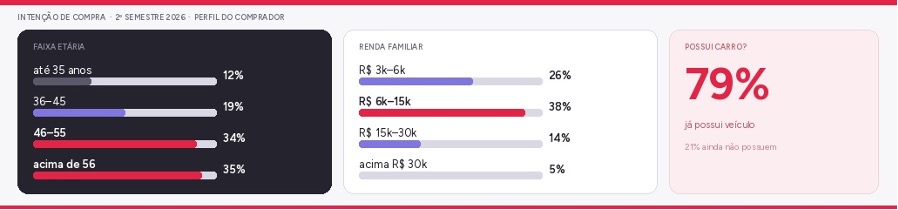
A segunda onda da Pesquisa de Intenção de Compra da Webmotors detalha com precisão o perfil do comprador do 2º semestre. Segundo o levantamento, a maior parcela dos consumidores tem mais de 46 anos (69% estão na faixa de 46 a 55 anos ou acima de 56 anos) e, na grande maioria (79%), já possui um veículo, o que coloca a troca como movimento central do mercado. Em termos de renda, 38% dos respondentes com intenção de compra estão na faixa de R$ 6 mil a R$ 15 mil mensais, seguidos por 26% na faixa de R$ 3 mil a R$ 6 mil.
SUV lidera a demanda por carroceria; eletrificação ganha tração
Em relação às preferências de carroceria, o SUV confirma sua liderança absoluta: 39% dos interessados o têm como destino. Sedan vem em segundo lugar (28%), seguido por Hatch (17%) e Picape (11%).
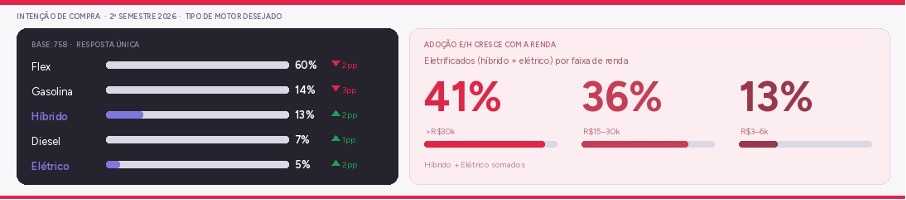
No campo da motorização, o flex segue dominante (60%), mas recua 2 pontos percentuais em relação à primeira onda. A eletrificação avança de forma consistente: híbrido (13%) e elétrico (5%) somam 18% das intenções, alta de 4 pontos percentuais desde o início do ano. A adoção cresce conforme a renda: 41% dos respondentes com renda acima de R$ 30 mil optam por motorização elétrica ou híbrida, ante 13% na faixa de R$ 3 mil a R$ 6 mil.
Interesse em 0km sobe 7 pontos em relação ao início do ano
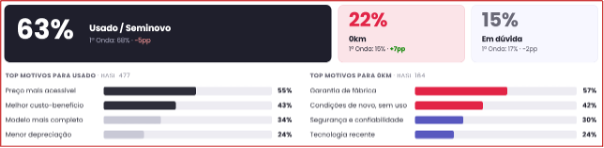
Um dos movimentos mais significativos registrados entre as duas ondas é o crescimento do interesse por veículos zero quilômetro. Na primeira onda, 15% dos respondentes pretendiam adquirir um 0km. Na segunda, esse percentual subiu para 22%, alta de 7 pontos percentuais em um semestre. O usado/seminovo ainda lidera com 63% (ante 68% na primeira onda).
Os motivadores de cada perfil são distintos: quem opta pelo usado prioriza preço mais acessível (55%) e melhor custo-benefício (43%). Já quem prefere o 0km é guiado pela garantia de fábrica (57%) e pela segurança e confiabilidade (30%).
Ticket em alta e à vista em queda
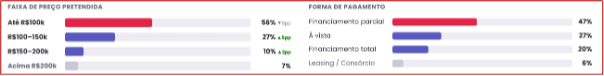
Em relação à faixa de preço pretendida, a segunda onda registra uma mudança relevante: o ticket está subindo. Veículos acima de R$ 100 mil já são alvo de 44% dos compradores, ante 35% na primeira onda, alta de 9 pontos. A faixa até R$ 100 mil segue liderando (56%), mas com recuo de 9 pontos percentuais.
Na forma de pagamento, o financiamento parcial segue como principal modalidade (47%), mas a tendência mais relevante é estrutural: a compra à vista vem caindo sistematicamente, de 35% em 2024 para 27% na segunda onda de 2026, queda de 8 pontos percentuais em dois anos. No mesmo período, o financiamento total avançou de 12% para 20%, alta de 8 pontos.